委託費の3区分と弾力運用、どこまで動かせるかの基本
「この支出、事業費から出していいんだっけ。それとも管理費…?」
委託費の収支を見ていて、ふと手が止まる。年度の途中で予定外の出費が出たとき、「この費目、ほかから回してもいいのかな」と不安になりますよね。委託費は園の運営費の柱なのに、人件費・事業費・管理費という3つの区分や「弾力運用」という言葉が出てくると、どこまで動かしていいのか急に難しく感じます。
でも、現場で押さえるポイントはそれほど多くありません。区分の意味と、動かせる範囲の考え方を、一緒に順番に整理していきましょう。
結論:委託費は「人件費・事業費・管理費」の3つに分かれていますが、一定のルールを守れば区分をまたいで使う「弾力運用」が認められる場合があります。まずは3区分が何を指すかを押さえ、流用は「この支出はどの区分か」「運用の要件を満たすか」を確認してから——この順番なら落ち着いて判断できます。
委託費(施設型給付費等)は、使い切れなかったから返す、というだけのお金ではありません。一定の条件のもとで、区分の間で調整したり、次年度に繰り越したりできる柔軟さがあります。その仕組みが「弾力運用」です。ただし、加算や資本的支出など「動かせない/別扱い」のものもあるため、先に区分と取扱いを確かめるのが安全です。
何が起きているか:委託費は3つの区分に分かれている
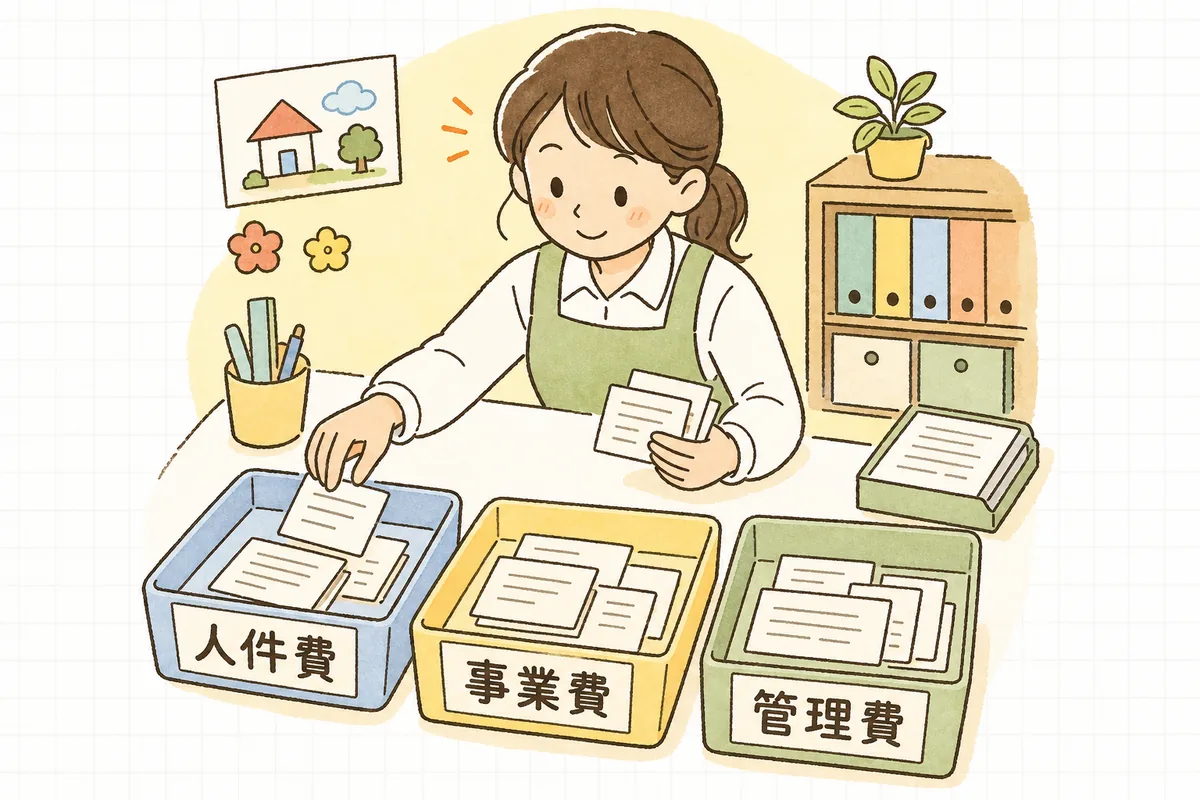
委託費の使いみちは、大きく次の3つに分けて考えます。
- 人件費:保育士や事務職員などの給与・賞与・法定福利費など、職員に関わる費用です。委託費の中でいちばん大きな割合を占めます。なお、処遇改善等加算などの加算分は「加算は人件費内で完結(他区分への流用不可、例外は通知どおり)」が原則です。詳しくは 処遇改善等加算Ⅰ・Ⅱ・Ⅲの違いと実績報告の準備 を参照してください。
- 事業費:給食の材料費、保育に使う教材・玩具、行事の費用など、子どもの保育そのものに直接かかる費用です。
- 管理費:水道光熱費、通信費、消耗品、職員研修など、園の運営にかかる費用です。なお、固定資産の取得や大規模修繕は別扱いとなることが多く、事前協議・承認の要否や金額基準が定められている場合があります(管理費の一般論から切り離して確認してください)。
支出を見て迷ったら、まず「これは職員のためか・子どもの保育のためか・園の運営のためか」で当てはめてみましょう。線引きが不明確なものは「要確認」の印をつけ、後で公式情報で確認すれば大丈夫です。
具体例:弾力運用で「動かせる」とされている主な場面
「弾力運用」は、3区分の間で費用を調整したり、剰余金を活用したりすることを、一定の要件のもとで認める仕組みです。現場でよく出るのは、たとえばこんな場面です。
- 人件費が想定より抑えられた年に、その分を事業費や管理費に充てる。
- 委託費に剰余が出たとき、要件の範囲で当該年度の他の経費や、積立金として次年度以降に活用する。
ただし、以下は誤解の起きやすい点です。
- 同一法人内の複数施設間での資金“融通”は、原則不可。必要が生じる場合は所管へ事前協議のうえ、短期立替の契約(利息・期間の明記等)や理事会決議、施設別経理の徹底が必須となる運用が一般的です。まず所管に相談し、指示に従ってください。
- 固定資産の取得や大規模修繕は、事前協議・承認の要否や金額基準が設けられていることが多く、通常の弾力運用とは区別して扱います。
弾力運用は「何でも自由に動かせる」わけではありません。国の通知や自治体の運用で細かく決まっているため、必ず最新の通知・要綱で確認しましょう。迷ったら、まず所管へ照会して記録を残すのが安全です。
注意:ここは動かせない/別扱いの代表例
- 処遇改善等加算I/II/III、特定加算、勤務環境改善の一部(加算は人件費内で完結、流用不可。例外は通知どおり)
- 給食費など保護者負担分(委託費とは別管理)
- 補助金の目的積立金(目的外使用不可)
- 固定資産の取得・資本的支出や大規模修繕(事前協議・承認・金額基準の確認が必要)
- 寄附金の特定目的(目的外使用不可)
該当の可能性があるときは、区分を動かす前に必ず公式情報で確認してください。
影響:要件を外すと、後の確認でひっかかりやすい
弾力運用は認められた仕組みですが、要件を満たさないまま区分を動かすと、後の指導監査や精算で「この支出の根拠は?」と確認が入ります。逆に言えば、動かした理由と根拠の書類が整っていれば、落ち着いて説明できます。
監査で見られる主な観点(例):人件費率の妥当性、剰余金の根拠・積立の決裁、施設別預金残高と帳簿の整合、加算実績の使途一致。
監査前の書類のそろえ方は 指導監査でよく見られる書類とそろえ方 も合わせてどうぞ。
明日やること:小さく3ステップで
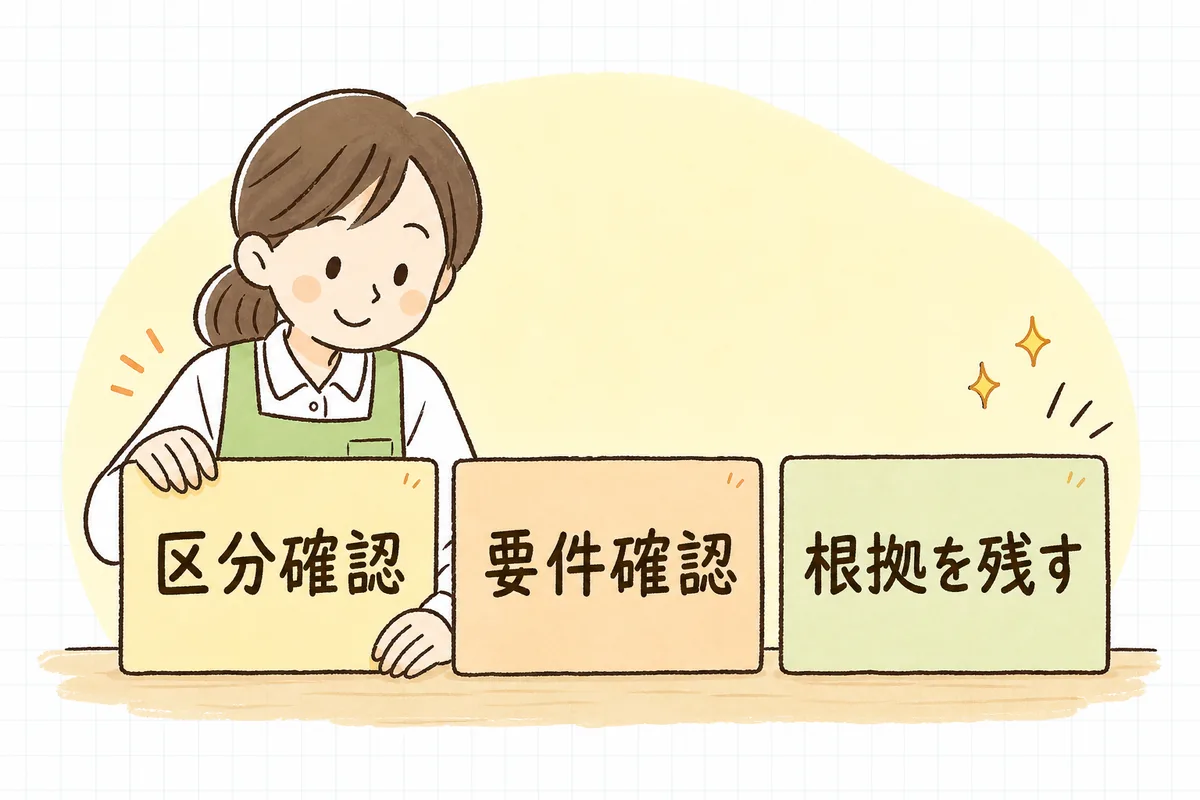
- 委託費の支出を3区分で見えるようにする:いまの収支を「人件費・事業費・管理費」で分けて1枚にまとめます。どこに余裕があり、どこが足りないかが見えると、流用を考える前提が整います。集計の手間は よく使う書類をテンプレ化して時短する工夫 の考え方も役立ちます。
- 動かす前に、運用の要件を確認する:区分をまたいで使いたいときは、その流用が弾力運用として認められる範囲か、必要な手続き(理事会の決議など)がいるかを、最新の通知・自治体の案内で確かめます。迷ったら電話・メールで自治体へ照会し、やり取りの履歴を保存しておきましょう。
- 判断の根拠を書類で残す:いつ・どの区分から・どの区分へ・いくら・なぜ動かしたかを、メモや収支の記録に残します。これがあれば、後の精算や監査でも落ち着いて説明できます。
簡易相談フロー(1行):照会 → 回答入手 → 決裁 → 振替記帳。
少額・緊急時の運用例(自治体ルールに従う前提):
- 少額は仮計上し、翌月内に正規の手続き・仕訳を確定。
- 理事会決議が間に合わない場合は代表理事の専決で対応、次回理事会で追認。
「根拠を残す」の最小セット(テンプレつき)
- 稟議メモ/決裁文(目的・金額・区分・理由・期間)
- 理事会議事録の要点(決議事項・金額・対象期間)
- 振替仕訳の記録(起票日・勘定・区分・金額・摘要)
- 区分別台帳(人件費・事業費・管理費の月次集計)
- 自治体への照会記録(照会日・担当・質問・回答要旨・根拠資料)
簡易テンプレ(例):
- 稟議メモ:目的/支出区分変更の可否確認、金額/○円、移動元→先/事業費→管理費、理由/○○対応のため、期間/○年○月、根拠/通知名・照会回答
- 仕訳摘要例:「弾力運用に基づく区分振替(照会○/○付 回答有)」
- 照会記録メモ:照会日・担当部署・質問要旨・回答要旨・参照通知・対応方針
一度に全部を覚えようとしなくて大丈夫です。まずは委託費を3区分で1枚にまとめるところからで十分です。
確認チェックリスト
回しやすいよう、Must/Should/Couldに分けました。繁忙月はMustだけでもOKです(ただし自治体ルールが優先)。
- Must(最低ライン)
- 委託費の支出を人件費・事業費・管理費の3区分で把握できている
- 弾力運用の範囲を最新の通知で確認済み、または自治体へ照会した履歴がある
- 区分をまたいで動かしたとき、理由と金額を記録に残している
- Should(できれば)
- 流用や繰り越しに必要な手続き(決裁・書類)を把握している
- 認定区分や給付費請求と、収支の区分が整合している
- Could(余裕があれば)
- 区分の定義リファレンス(迷ったときに見る一覧)を整備している
- 剰余金の取扱い(積立・次年度活用)の方針を年次で見直している
代替・免除条件(目安。自治体ルールが優先):
- ① 少額・緊急時は、1件3万円未満または年度委託費総額の1%未満は仮計上で可。翌月内に「Shouldの4」「Mustの3」「Shouldの7」を確定。
- ② 理事会決議が間に合わない場合は代表理事の専決で対応し、次回理事会で追認。
- ③ 自治体確認が即日困難な場合は電話・メールで一次照会→履歴保存→回答後に仕訳確定。
委託費の区分・弾力運用で認められる範囲・割合・手続きは、制度や自治体、年度によって異なります。この記事では具体的な金額や割合は断定していません。実際の運用は、必ず所管の自治体や公式の通知・要綱で最新の情報を確認してください。ここで整理しているのは、あくまで「落ち着いて判断するための考え方」です。
よければ、こちらも
委託費まわりの理解を深めたいときは、次の記事もあわせてどうぞ。
委託費の区分や弾力運用は、最初は誰でも身構える仕事です。でも「3つの区分で見る」「動かす前に要件を確かめる」「理由を残す」——この3つの軸さえ手元にあれば、予定外の出費が出ても落ち着いて判断できます。今日は委託費を3区分で1枚にまとめる、それだけで十分です。園のお金を静かに守るこの事務が、ちゃんと毎日の保育を支えています。