処遇改善の賃金改善計画書・実績報告書を無理なくまとめる手順
「賃金改善計画書、去年もこの時期に苦労したな……」——年度のはじめ、様式を開いたまま手が止まってしまう。処遇改善等加算の書類は、計画書と実績報告書がセットになっていて、しかも1年をまたいで前の年と数字がつながっています。忙しい合間に一気に仕上げようとすると、どこから手をつければいいのか分からなくなりますよね。
でも大丈夫です。この書類は「一度に完成させるもの」ではなく、「年度のはじめと終わりに、決まった順番で少しずつ埋めていくもの」。今日はその流れを、一緒に落ち着いて整理していきます。
結論:賃金改善計画書・実績報告書は、「基準となる賃金(起点)を決める → 今年いくら改善するかを計画に書く → 1年かけて実際の支給を記録する → 期末に計画と実績を突き合わせる」 の4ステップに分けて考えると迷いにくくなります。数字を頭で覚えず、根拠になる資料とセットで残していくのがいちばん静かで確実です。
何が起きているのか
計画書と実績報告書がむずかしく感じるのは、担当者の力不足ではありません。この書類には、迷いやすい構造がいくつも重なっています。
- 2つの書類が1年でつながっている:年度はじめの「計画書」で見込みを書き、年度末の「実績報告書」で実際にどう支給したかを報告する。片方だけでは完結しない。
- 「基準額」との比較が土台になる:処遇改善は「基準となる年度と比べて、いくら賃金を増やしたか」を示す仕組み。この起点があいまいだと、あとの計算がすべてぐらつく。
- 加算の種類ごとに考え方が違う:加算Ⅰ・Ⅱ・Ⅲで対象者や配分のルールが分かれていて、混ぜて考えると混乱する。
- 1年前の自分の判断を引き継ぐ:担当が変わると「なぜこの数字にしたのか」が分からなくなり、毎年ゼロから悩むことになる。
つまり、記憶や一度きりのがんばりで乗り切ろうとするほど、しんどくなる書類なのです。ここを「順番」と「根拠を残す習慣」に置きかえていきます。
つまずきやすいのは、こんな場面
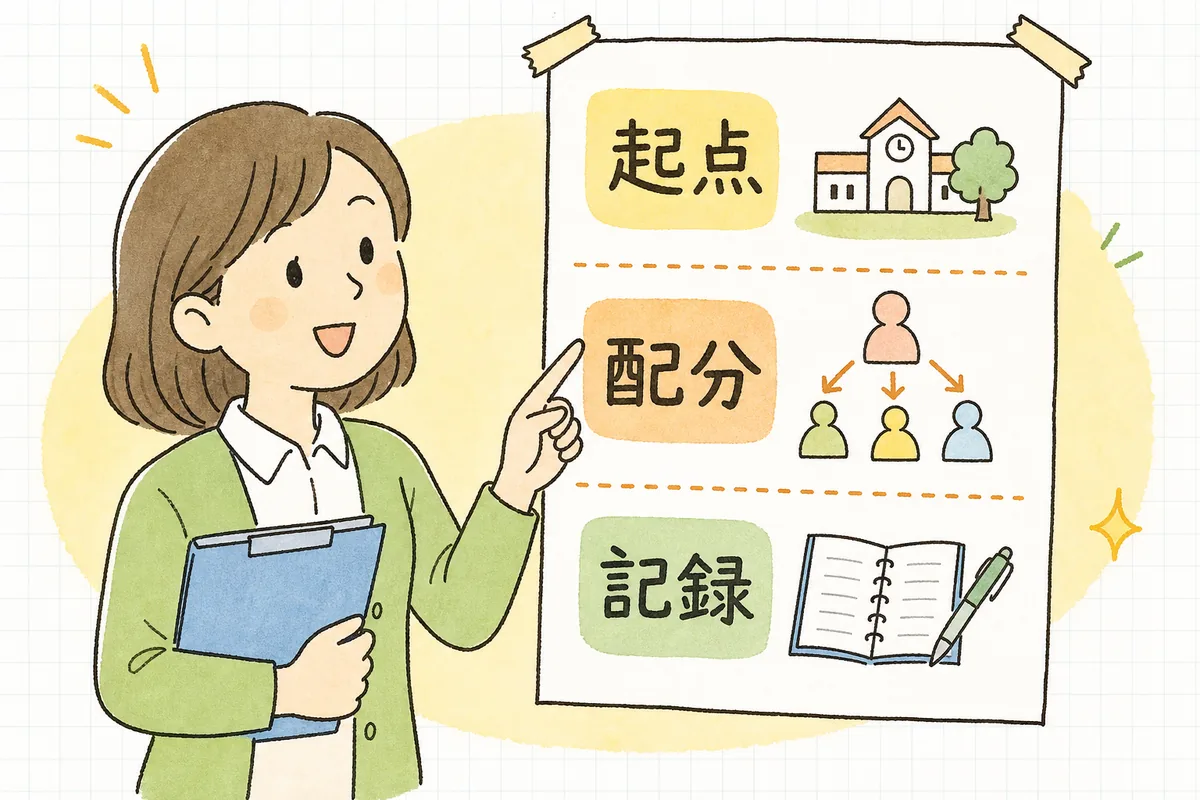
具体的に、手が止まりやすいのは次のような場面です。
- 起点(基準額)があいまい:どの年度・どの範囲を「比べるもとの賃金」にするのかを確かめないまま計画に入り、あとで実績と合わなくなる。
- 加算ⅠとⅡ・Ⅲの配分を取り違える:それぞれ対象になる職員や配分の考え方が違うのに、まとめて計算してしまう。
- 支給の記録を後回しにする:計画は出したものの、月々の支給実績をこまめに残していないと、年度末に1年分をさかのぼることになる。
- 一時金と月額の扱いを分けていない:手当・一時金・月給のどれで改善したかを分けて記録していないと、実績報告で内訳が書けない。
どれも「知らなかった」というより、「確かめる場所と、書きとめる場所が決まっていなかった」から起きるものです。責める話ではなく、置き場所をつくる話です。
そのままだと、どんな影響が出るか
計画と実績がかみ合わないと、年度末の実績報告でつじつまを合わせるのに、何日も追加の作業がかかってしまいます。場合によっては、支給のしかたを説明する資料を作り直すことにもなりかねません。それは、本来なら保育の準備や、ほかの事務に使えたはずの時間です。
とはいえ、ここで不安を大きくしたいわけではありません。大切なのは「今年の分から、計画と実績がつながる形に整えておく」こと。今日ひとつ順番を決めておけば、来年の自分は同じ場所で悩まずに済みます。数字の正しさは、あとから根拠の資料で確かめられるようにしておけば十分です。
明日やること:計画書と実績報告書を、順番でつなぐ
一度に完璧を目指さなくて大丈夫です。次の順番で、年度のはじめと途中と終わりに分けて進めます。
- 起点(基準となる賃金)を確かめる:どの年度・どの範囲を比べるもとにするかを、自治体の最新の案内で確認し、根拠のページや通知をコピーして一緒に保管する。ここが計画書の一行目になります。
- 加算の種類ごとに対象者を分ける:加算Ⅰ・Ⅱ・Ⅲそれぞれで「誰が対象か」を名簿にひもづけて書き出す。混ぜず、種類ごとに一覧を作るのがコツ。
- 今年いくら・どの方法で改善するかを計画書に書く:月給を上げるのか、手当か、一時金かを決め、職員ごと(または区分ごと)に見込み額を入れる。細かい端数より「方針が分かる形」を優先。
- 月々の支給実績を、その月のうちに記録する:給与計算のあとに、改善分がいくら支給されたかを1行ずつ残す。給与データの該当項目を毎月コピーしておくだけでも十分です。
- 期の途中で一度、計画と実績を突き合わせる:半期あたりで「計画どおりに支給できているか」を見て、足りなければ後半で調整する余地を確認する。
- 年度末に実績報告書へ転記する:ためてきた月々の記録を合計し、計画書と並べて内訳を書く。ここで初めて数字を作るのではなく、「集めた記録を写す」だけにするのが目標です。
ポイントは、計画書の数字と実績の記録を、いつも同じ場所に並べて置いておくこと。そして、単価や要件の細かい数字は「自治体の最新の案内で確認」とメモを添え、根拠の資料とセットで残すこと。こうしておくと、担当が変わっても「なぜこの数字なのか」が伝わり、毎年ゼロから悩まずに済みます。
確認チェックリスト
計画書・実績報告書を進めるとき、この項目がそろっているか見てみてください。園の状況で当てはまらない行は空欄で構いません。
- 起点をそろえる
- 比べるもとになる基準(年度・範囲)を、自治体の最新案内で確認した
- その根拠になる通知・案内のページを一緒に保管した
- 計画をつくる
- 加算Ⅰ・Ⅱ・Ⅲごとに対象者を名簿とひもづけて書き出した
- 改善の方法(月給/手当/一時金)を決めて計画書に書いた
- 職員ごと(または区分ごと)の見込み額を入れた
- 実績を残す
- 毎月の給与計算のあと、改善分の支給を1行ずつ記録している
- 月給・手当・一時金を分けて記録している
- 期の途中で一度、計画と実績を突き合わせた
- 期末にまとめる
- ためた月々の記録を合計し、計画書と並べて内訳を書いた
- 提出物と締切(実績報告の様式・期限)を確認した
- 数字の根拠になる資料を、報告書とセットで残した
金額・単価・配分のルール・様式・提出期限は、年度や自治体・制度改正によって変わります。この記事で整理しているのは「計画書と実績報告書を無理なくつなぐための順番と、根拠を残す段取り」の考え方です。具体的な金額や算定・配分の要件は断定せず、必ず所管の自治体や公式の最新案内でご確認ください。
処遇改善の書類は、職員一人ひとりの待遇に直接つながる、とても大切な仕事です。だからこそ気を張るし、間違えたくないと思うのは当然のこと。それはあなたが、園の仲間の働きにきちんと報いようとしている証でもあります。一度に完璧な計画書でなくて大丈夫。今日、起点をひとつ確かめて、月々の記録を残す場所を決められたなら、来年の実績報告はもう半分できあがっています。この地味な積み重ねが、職員の毎日を静かに支えていきます。